

El BCR da 90 días para adaptarse a su nuevo reglamento de pagos, pero solo a quien lo solicite
El Banco Central de Reserva aprobó, mediante una circular, un reglamento para bancos, fintech y empresas de adquirencia que procesan pagos digitales en Perú. El plazo de 90 días para adaptarse solo se otorga a la empresa que lo solicite con un plan de trabajo.
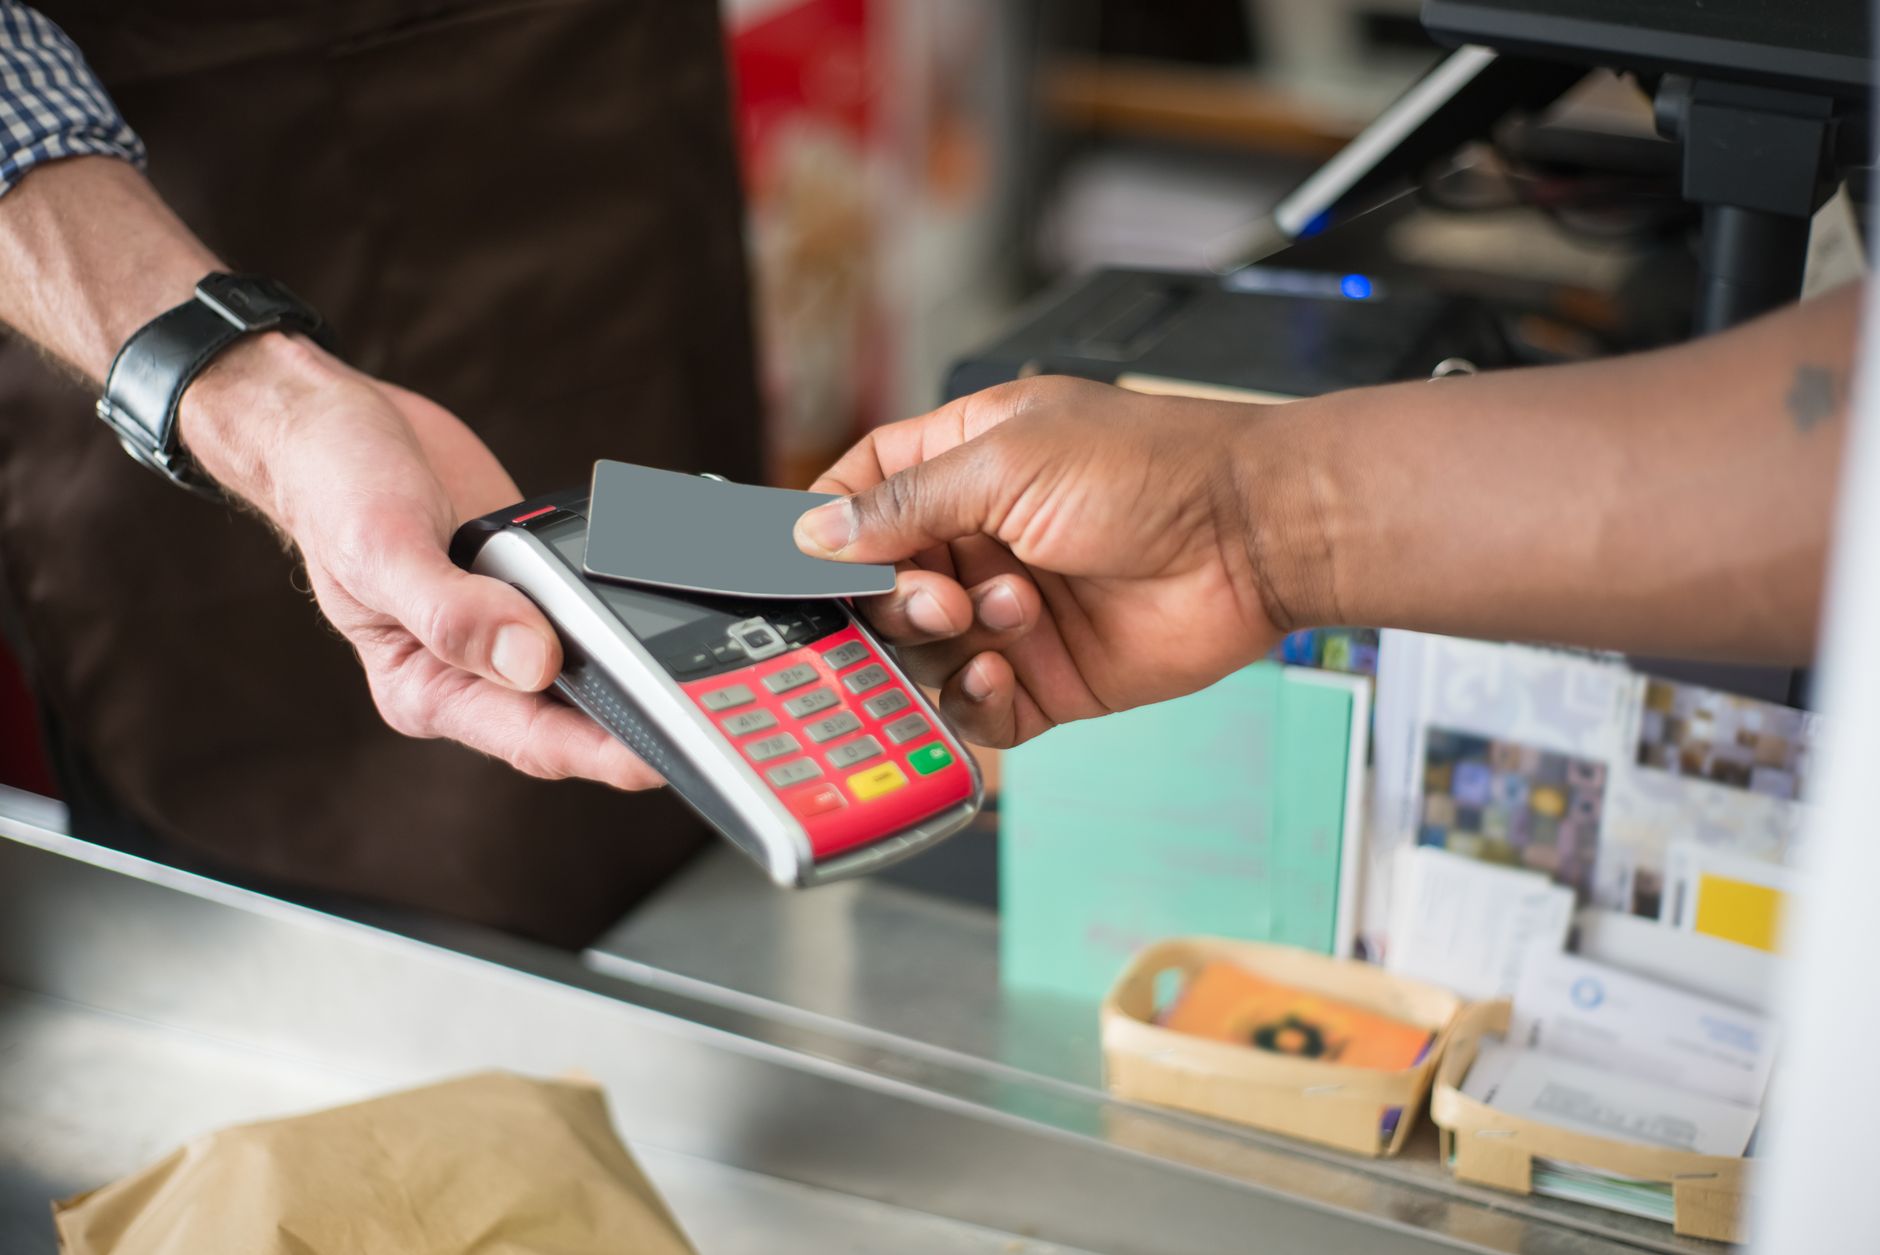
El Banco Central de Reserva del Perú (BCR) aprobó, mediante una circular, un reglamento que fija condiciones comunes para bancos, fintech y empresas de adquirencia que procesan pagos digitales de comercios.
La norma, difundida por Peru Retail el 5 de octubre de 2026, regula actividades de adquirencia y de recaudación de fondos de comercios. Exige separar el dinero de los negocios de los recursos propios de la empresa que lo procesa y conservar los registros de cada operación durante cinco años.
Qué deben cumplir las empresas
Bajo estas reglas, bancos, fintech y empresas de adquirencia deberán firmar contratos que especifiquen los servicios ofrecidos, los instrumentos y canales disponibles, las condiciones aplicables y los mecanismos de atención al comercio, según Peru Retail.
Esos contratos también deben detallar las tarifas, comisiones y cualquier otro cargo asociado, dentro de condiciones que la norma exige sean claras para los comercios. Peru Retail no precisa si el reglamento fija montos, techos o rangos para esas tarifas y comisiones.
Las disposiciones cubren los servicios prestados con terminales de pago, códigos QR, aplicaciones, plataformas web y otros canales digitales, sin distinguir requisitos por tipo de canal.
El dinero de los comercios, mientras está en manos de la empresa que lo procesa y antes de llegar al negocio, debe permanecer en una cuenta de recaudación distinta de los fondos propios de la compañía. El BCR exceptúa de esta regla a ciertas entidades financieras, sin precisar cuáles.
El reglamento no aclara qué sucede con el dinero de un comercio si la empresa que lo procesa entra en falencia o cierra operaciones; solo establece que los fondos deben estar separados, sin describir un procedimiento para ese escenario.
Comisiones, riesgo y continuidad
Cuando una operación pasa por infraestructura de pagos, las comisiones de intercambio deben basarse en criterios objetivos, transparentes, proporcionales y no discriminatorios, según el reglamento. La norma no define qué variables entran en ese cálculo ni quién vigila que se cumpla.
Las empresas también deberán implementar mecanismos de conciliación y trazabilidad de las operaciones. A eso se suman medidas de gestión de riesgo, garantías de continuidad del servicio y reglas sobre seguridad, procesamiento y disponibilidad de la información para los participantes del sistema.
El plazo de adaptación es de 90 días calendario. Ese plazo no es automático: el BCR solo lo otorga a la empresa que presente una solicitud sustentada, acompañada de un plan de trabajo, según Peru Retail.
El reporte no precisa si esa solicitud debe presentarse por escrito ni qué debe acreditar la sustentación exigida. Esa prórroga, de concederse, busca permitir a las empresas adaptar sus operaciones a las nuevas exigencias regulatorias, según el reglamento citado por Peru Retail.
Una pieza de un reglamento más amplio
Este marco para adquirencia no aparece de forma aislada. El BCR había publicado, el 8 de diciembre de 2025, el Reglamento General del Sistema Nacional de Pagos, vigente desde el 1 de abril de 2026, que ya incluía a los servicios de adquirencia entre los tres pilares de ese marco regulatorio, junto con los pagos inmediatos y la iniciación de pagos, según Forbes Perú.
Ese reglamento general buscaba estandarizar las condiciones de acceso para los proveedores de servicios de pago y facilitar el ingreso de nuevos participantes bajo altos estándares de seguridad, aseguró el BCRP, de acuerdo con Forbes Perú. Según la entidad, el enfoque basado en servicios permitiría una regulación transversal, una mayor interoperabilidad y mejores condiciones de acceso al sistema.
Ese reglamento general, más amplio, incorporó además lineamientos de ciberseguridad, estándares de transparencia, reglas sobre comisiones, disposiciones sobre subcontratación, un mecanismo de reconocimiento de infraestructuras de pago y nuevas herramientas de supervisión. También sumó un marco actualizado de infracciones y sanciones, sin precisar los montos de las multas, según Forbes Perú.
La publicación de ese reglamento general respondió, según el BCRP, a la necesidad de desarrollar las facultades que le otorga la Ley de los Sistemas de Pagos y de Liquidación de Valores y su modificatoria.
Peru Retail confirma que el BCR aprobó las condiciones reportadas el 5 de octubre de 2026 mediante una circular, pero no precisa si se trata de una norma nueva y específica para adquirencia o de una circular que desarrolla las disposiciones de adquirencia ya previstas en el reglamento general vigente desde abril. Tampoco enlaza al texto oficial del BCR ni cita su número de resolución.
Fuentes
Las cifras de este artículo provienen de los siguientes reportes. Los cálculos y las inferencias son nuestros y están señalados como tales en el texto.